स्वास्थ्य बीमा किन्दा प्रिमियम मात्र होइन, डिडक्टिबल र आउट-अफ-पकेट खर्च पनि हेर्नुहोस्



अमेरिकामा सन् २०२७ का लागि स्वास्थ्य बीमाको ओपन इनरोलमेन्ट सुरु भइसकेको छ।
नोभेम्बर १ तारिखबाट सुरु भएको स्वास्थ्य बीमा दर्ता राज्यअनुसार फरक मितिसम्म खुला रहनेछ। पेन्सिल्भेनियामा जनवरी १ देखि नै सुविधा लिनका लागि डिसेम्बर १५ तारिखसम्म आवेदन दिनुपर्नेछ।
यसपटक स्वास्थ्य बीमासम्बन्धी केही नियमहरूमा परिवर्तन पनि भएका छन्।

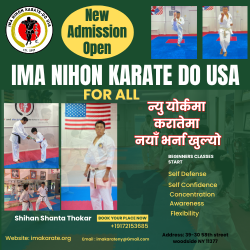

यही सन्दर्भमा एट्लान्टिक फाइनान्स सर्भिसेस, ह्यारिसबर्गका सिनियर फिल्ड चेयरम्यान पशुपति तिम्सिनासँग स्वास्थ्य बीमा छनोट, प्रिमियम, डिडक्टिबल, आउट-अफ-पकेट खर्च तथा खुला दर्तासम्बन्धी विषयमा गरिएको संवाद :
तपाईंको एजेन्सी र एजेन्टहरू आजकल कुन-कुन कुरामा व्यस्त छन्?
मेडिकेयर र हेल्थ इन्स्योरेन्स सपिङमा।



यस समयमा तपाईंसँग कति जना एजेन्टहरू काम गरिरहेका छन्?
मसँग ११० जना लाइसेन्स प्राप्त एजेन्टहरू छन्। तर तीमध्ये ४० जना मेडिकेयर र हेल्थ इन्स्योरेन्स इनरोलमेन्टका लागि राम्रोसँग प्रशिक्षित छन्।
स्वास्थ्य बीमा धेरै मानिसहरूको ठूलो चासोको विषय हो। स्वास्थ्य बीमा खरिद गर्ने सही समय कहिले हो?
यो राज्यअनुसार फरक हुन्छ। पेन्सिल्भेनियाका लागि जनवरी १ देखि लागू हुने योजनाहरूका लागि नोभेम्बर १ देखि डिसेम्बर १५ सम्मको समय हो। फेब्रुअरी १ देखि लागू हुने योजनाहरू बनाउनका लागि जनवरी १५ अन्तिम दिन हो।
यदि मानिसहरूले यो खुला दर्ता अवधि (ओपन इनरोलमेन्ट पिरियड) छुटाए भने के हुन्छ?
यदि मानिसहरूले यो खुला दर्ता अवधि छुटाएमा उनीहरूले स्वास्थ्य बीमा किन्न अर्को खुला दर्ता अवधिसम्म पर्खनुपर्ने हुन्छ। अथवा रोजगारदाताबाट उपलब्ध भएमा त्यस्ता अन्य योजनाहरू वा निजी बीमा कम्पनीहरूबाट कभरेज लिनुपर्छ।
निजी बीमा कम्पनी (प्राइभेट इन्स्योरेन्स कम्पनी) र स्वास्थ्य बीमा मार्केटप्लेस (हेल्थ इन्स्योरेन्स मार्केटप्लेस) बीच के फरक छ?
स्वास्थ्य बीमा मार्केटप्लेस र रोजगारदाता बीमा योजनाहरूले पहिलेदेखि रहेका स्वास्थ्य अवस्थाका आधारमा भेदभाव गर्न रोक लगाउँछन्। यसमा न्यूनतम आवश्यक कभरेज (मिनिमम इसेन्सियल कभरेज–एमईसी) हुनु अनिवार्य हुन्छ। साथै, वर्षको अन्त्यमा आईआरएससँग पालना गर्नका लागि आवश्यक कागजी प्रक्रिया प्राप्त हुन्छ।
अर्कोतर्फ, निजी बीमा कम्पनीमा पहिलेदेखि नै रहेका स्वास्थ्य अवस्थाका लागि योजनाहरू उपलब्ध हुँदैनन्। एमईसी उपलब्ध नहुन सक्छ र वर्षको अन्त्यमा कर लाभ लिनका लागि फाइल गर्ने कुनै कागजी प्रक्रिया हुँदैन।
म आफैं कोपे (कोपे) र कोइन्सुरेन्स (कोइन्सुरेन्स) का बारेमा धेरै अलमलमा छु। के तपाईं मलाई सर्वसाधारणले बुझ्ने भाषामा सम्झाइदिन सक्नुहुन्छ?
यी दुवै शब्द वास्तवमा सदस्यसँग गरिने लागत साझेदारी (कस्ट सेयर) हुन्। कोपे सधैं निश्चित डलर रकममा आउँछ। जस्तै, प्राथमिक उपचार चिकित्सक (पीसीपी) लाई भेट्दाको कोपे २० डलर हुन्छ। जबकि कोइन्सुरेन्स प्रतिशतमा आउँछ, जस्तै १० प्रतिशत, २० प्रतिशत, ३० प्रतिशत आदि।
स्वास्थ्य बीमा किन्नुअघि मानिसहरूले के कुरा थाहा पाउनुपर्छ?
उनीहरूले आफ्ना व्यक्तिगत आवश्यकताहरू थाहा पाउनुपर्छ। जस्तै, मलाई मेरो निरन्तर स्वास्थ्य आवश्यकताका लागि स्वास्थ्य बीमा चाहिन्छ। उदाहरणका लागि, म मधुमेह (डायबेटिक) को बिरामी छु भने मलाई आफ्नो स्वास्थ्य व्यवस्थापन (हेल्थ मेन्टेनेन्स) का लागि बीमा चाहिन्छ।
अर्को कुरा आकस्मिक आवश्यकता हो। जस्तै, म अहिले ठीक छु र वार्षिक शारीरिक जाँच (एनुअल फिजिकल एक्जाम) बाहेक मलाई डाक्टरकहाँ जानु पर्दैन। त्यसैले, मलाई आपतकालीन कक्ष (इमर्जेन्सी) मा जानुपरेमा वा अस्पताल भर्ना (हस्पिटलाइज्ड) हुनुपरेमा मात्र स्वास्थ्य बीमा चाहिन्छ।
वार्षिक शारीरिक जाँच (एनुअल फिजिकल एक्जाम) कत्तिको महत्त्वपूर्ण छ?
मलाई लाग्छ, यस प्रश्नको सही उत्तर प्रमाणित डाक्टरहरूबाट मात्र आउन सक्छ। म डाक्टर होइन र मलाई यसो भन्ने कुनै अधिकार छैन। केवल मेरो विचार साझा गर्ने हो भने, यो गर्नु धेरै महत्त्वपूर्ण छ।
वार्षिक शारीरिक जाँचका साथ कम्तीमा तपाईंको रगत परीक्षण, पिसाब परीक्षण र शारीरिक जाँच हुनेछ। यसले स्वास्थ्य सेवा प्रदायकलाई पिसाब र रगतमार्फत तपाईंको शरीरमा कस्तो रसायन चलिरहेको छ भनी थाहा पाउन र शारीरिक जाँचमार्फत के-कस्ता शारीरिक समस्याहरू भइरहेका छन् भनी पत्ता लगाउन मद्दत गर्छ।
यी दुवै परीक्षणले तपाईंलाई आफ्नो स्वास्थ्य कायम राख्न मद्दत गर्छन्। यदि केही असामान्य भइरहेको छ भने डाक्टरहरूले पक्कै पनि विकल्पहरूको सिफारिस गर्नेछन्।
मानिसहरू अक्सर प्रिमियमको बारेमा गुनासो गर्छन्। उनीहरू यो पनि भन्छन् कि प्रिमियम पनि तिर्छन् र सेवा लिएपछि ठूलो बिल पनि आउँछ। यो कसरी हुन्छ?
मेडिकेडजस्ता छुट योजनाहरू (वेभर प्लान्स) बाहेक १०० प्रतिशत कभरेज भएको कुनै पनि स्वास्थ्य योजना हुँदैन। प्रत्येक योजनामा डिडक्टिबल, कोपे वा कोइन्सुरेन्समध्ये कुनै न कुनै हुन्छ।
मैले पहिले नै भनेझैं, मानिसहरूले आफूलाई स्वास्थ्य बीमा किन चाहिन्छ भन्ने कुरा थाहा पाउनुपर्छ। मेरो मतलब, उनीहरूलाई स्वास्थ्य व्यवस्थापनका लागि चाहिएको हो कि आपतकालीन तयारीका लागि?
यदि यो स्वास्थ्य व्यवस्थापनका लागि हो भने बढी प्रिमियम तिर्नुहोस् र डिडक्टिबल नभएको वा कम भएको योजना लिनुहोस्। यदि यो आपतकालीन तयारीका लागि हो भने तपाईंले न्यूनतम प्रिमियमका साथ उच्च डिडक्टिबल भएको योजना लिन सक्नुहुन्छ।
यदि तपाईंलाई विश्वास छ कि तपाईंलाई कुनै स्वास्थ्य समस्या छैन र तपाईंले दोस्रो विकल्प रोज्नुभयो भने वार्षिक शारीरिक जाँचका लागि प्रायः शून्य डलर लाग्छ। त्यसैले तपाईंले धेरै पैसा बचत गर्न सक्नुहुनेछ।
तपाईंको विचारमा, मानिसहरूले मार्केटप्लेसबाट किन किन्नुपर्छ?
मार्केटप्लेस सबै मानिसहरूका लागि होइन। यदि तपाईंले मार्केटप्लेसबाट स्वास्थ्य बीमा खरिद गर्नुभयो भने नम्बर एक फाइदा यो हो कि तपाईंले आफ्नो आम्दानीका आधारमा अग्रिम प्रिमियम कर क्रेडिट (एड्भान्स प्रिमियम ट्याक्स क्रेडिट–एपीटीसी) प्राप्त गर्न सक्नुहुन्छ। यसले पक्कै पनि प्रिमियम कम गर्छ।
दोस्रो कुरा, यस योजनाले एमईसी प्रदान गर्छ। यसको अर्थ मार्केटप्लेसमा उपलब्ध कुनै पनि योजनाले तपाईंलाई पहिलेदेखि नै रहेको स्वास्थ्य अवस्थाका आधारमा भेदभाव गर्दैनन्।
एपीटीसी के कुराले निर्धारण गर्छ?
घरपरिवारका सबै सदस्यहरूको वार्षिक आम्दानीले निर्धारण गर्छ। जति कम आम्दानी हुन्छ, त्यति नै बढी क्रेडिट पाउनुहुनेछ, जसले तपाईंको प्रिमियम कम गराउँछ। तपाईंले जति धेरै कमाउनुहुन्छ, त्यति नै कम क्रेडिट पाउनुहुनेछ, जसले तपाईंको प्रिमियम बढाउँछ।
यदि कुनै उपभोक्ताले अहिले कम आम्दानी देखाएर योजनाबाट अधिकतम क्रेडिटको उपयोग गरेमा त्यसको अन्तिम परिणाम के हुनेछ?
विगतमा धेरै उपभोक्ताहरूले त्यसो गर्ने गर्थे। उनीहरूले बढी क्रेडिट पाउनका लागि चलिरहेको दायित्व राख्ने गर्थे र कर फाइल गर्दा बढी लिएको क्रेडिट फिर्ता गर्थे।
तर यस वर्षदेखि मार्केटप्लेस दर्ता प्रणालीहरू आईआरएससँग जोडिएका छन्। सही रूपमा रिपोर्ट नगरिएको कुनै पनि आम्दानीले ‘डाटा मिसम्याच’ निम्त्याउँछ। यसलाई ९० दिनभित्र प्रमाणसहित समाधान गर्नुपर्छ, अन्यथा योजना खारेज (टर्मिनेट) हुनेछ।
एजेन्टहरूका लागि पनि यदि यस्तो डाटा मिसम्याच उनीहरूको कुल दर्ताको निश्चित प्रतिशतभन्दा बढी भयो भने उनीहरूले कानुनी परिणामहरूको सामना गर्नुपर्ने हुन सक्छ।
म एउटा कुरा थाहा पाउन चाहन्छु– धेरै उपभोक्ताहरू एउटै घरभित्रका परिवारका सदस्यहरूलाई हेरचाह गर्ने सेवा (केयरगिभिङ सर्भिसेज) मा संलग्न छन्। धेरै मानिसहरू भन्छन् कि उनीहरूले प्राप्त गर्ने आम्दानी करमुक्त (ट्याक्स वेभ्ड) हुन्छ। अब यसले स्वास्थ्य बीमा खरिद गर्नमा कस्तो प्रभाव पार्छ?
म कर सल्लाहकार होइन। यसको सही उत्तर सीपीए वा प्रमाणित कर तयारीकर्ता (सर्टिफाइड ट्याक्स प्रिपेयर) बाट आउनेछ।
केवल मेरो विचार साझा गर्न चाहन्छु, यो कर सल्लाह होइन– राज्य सरकारका लागि तपाईंले गर्ने जुनसुकै आम्दानी पनि आम्दानी नै हो। पेन्सिल्भेनिया राज्यमा वर्किङ पेन्सिल्भेनियन्स ट्याक्स क्रेडिट, पीए ट्याक्स फर्गिभनेस र लोकल सर्भिसेज ट्याक्स एक्जेम्प्सनजस्ता अपवादात्मक अवस्थाहरू बाहेक कुनै पनि करमुक्त आम्दानी हुँदैन।
तर यदि तपाईंसँग वेभर प्लानबाट कुनै आम्दानी छ र सोही घरभित्रका ज्येष्ठ नागरिक तथा अपाङ्गता भएका परिवारका सदस्यहरूलाई हेरचाह सेवा प्रदान गरेबापत प्राप्त भएको हो भने, जसलाई प्रमाणित कर तयारीकर्ताहरूले संघीय रूपमा ‘वेभ्ड’ भन्छन्, त्यसको अवस्था फरक हुन्छ।
मार्केटप्लेस एक संघीय कार्यक्रम हो। धेरै राज्यहरूले यसलाई आफैं व्यवस्थापन गर्छन्, जस्तै पेन्सिल्भेनिया, जर्जिया, भर्जिनिया, न्युयोर्क आदि।
विगतमा यस्ता घटनाहरू थिए, जहाँ मानिसहरू उच्च आम्दानीका कारण मेडिकेडका लागि योग्य भएनन्, तर सोही आम्दानी संघीय रूपमा छुट पाएर कम प्रिमियम भएको स्वास्थ्य योजनाका लागि योग्य भयो।
तर यस वर्ष उपभोक्ताले आफ्नो परिवारको सम्पूर्ण घरपरिवारको आम्दानी रिपोर्ट गरेनन् भने यसले तुरुन्तै डाटा मिसम्याच निम्त्याउँछ।
त्यसैले मार्केटप्लेसबाट स्वास्थ्य बीमा किन्न चाहने सबै उपभोक्ताहरूलाई मेरो सल्लाह यो छ कि आफ्नो सम्पूर्ण आम्दानी देखाउनुहोस्, १०९५-ए प्राप्त गर्नुहोस् र आफ्नो सीपीए वा प्रमाणित कर तयारीकर्तालाई देखाउनुहोस्। यदि तपाईंको आम्दानी छुट योग्य थियो भने तपाईंले आईआरएसबाट ठूलो रिफन्ड पाउन सक्नुहुन्छ।
केही मानिसहरूले रोजगारदाताबाट स्वास्थ्य कभरेज पाउँछन्। तैपनि यदि उनीहरूले एपीटीसीका कारण कम प्रिमियम पाउँछन् भने के उनीहरू मार्केटप्लेसमा खरिद गर्न सक्छन्?
मेरो उत्तर हो र होइन दुवै हो।
हो– यस्तो अवस्थामा, जहाँ उनीहरूको आफ्नै मात्र कभरेज (सेल्फ-ओन्ली कभरेज) का लागि कुल घरपरिवारको आम्दानीको ९.९६ प्रतिशतभन्दा बढी खर्च हुन्छ र रोजगारदाताको योजनाले लाभहरूको कुल अनुमति प्राप्त लागतको ६० प्रतिशतभन्दा कम कभर गर्छ।
कहिलेकाहीँ कर्मचारीको व्यक्तिगत कभरेज किफायती भए पनि जीवनसाथी वा आश्रितहरू (डिपेन्डेन्ट्स) थप्न लाग्ने लागत रोजगारदातासँगको किफायती सीमाभन्दा बढी हुन्छ र मार्केटप्लेसमा अनुदान (सब्सिडिज) का लागि योग्य हुन सक्छन्।
माथिको परिस्थितिमा, वर्ष २०२७ का लागि तपाईंको सिफारिस के छ? के उपभोक्ताहरूले सधैं मार्केटप्लेसमा प्रयास गर्नुपर्छ कि पहिले रोजगारदातासँग प्रयास गर्नुपर्छ र यदि यो किफायती लागतको सीमाभन्दा बढी भयो भने मार्केटप्लेसमा आउनुपर्छ?
पहिले रोजगारदातासँग प्रयास गर्नुहोस् र त्यसपछि मार्केटप्लेसमा आउनुहोस्।
मैले एचआरएको बारेमा सुनेको छु। कृपया मलाई यो के हो र यसले कसरी काम गर्छ भनी बताउन सक्नुहुन्छ?
यो हेल्थ रिइम्बर्समेन्ट एरेन्जमेन्ट हो। यो १०० भन्दा कम कर्मचारी भएका साना व्यवसाय मालिकहरू र १०० भन्दा बढी कर्मचारी भएका मध्यम आकारका रोजगारदाताहरू दुवैका लागि हो।
यी रोजगारदाताहरूका कार्यक्रमहरू कहिलेकाहीँ किफायती हुँदैनन् र उनीहरूले कर्मचारीहरूलाई स्वास्थ्य बीमा किन्न निश्चित प्रतिमहिना भत्ता दिन्छन्।
यो प्राप्त गरेपछि कर्मचारीहरूले मार्केटप्लेसमा दर्ता हुनुपर्छ। कर्मचारीहरूले कम्पनीबाट एचआरएबापत निश्चित डलर रकम प्राप्त गरेको कुरा उल्लेख गर्नुपर्छ।
यसरी गर्दा घरपरिवारको सोही विशेष सदस्यले अनुदान पाउने छैनन्, जबकि अन्य सदस्यहरूले पाउन सक्छन्। यसो गर्दा रोजगारदाता र कर्मचारी दुवैले कभरेज पाउँछन् र कर फाइलका लागि आवश्यक कागजी प्रक्रिया प्राप्त गरी आईआरएससँग पनि अनुकूल हुन्छन्।
के एउटा व्यवसाय मालिकले कर फाइल गर्दा कर लाभ लिन यो रणनीति प्रयोग गर्न सक्छन्?
म सीपीए वा प्रमाणित कर तयारीकर्ता होइन। म यसमा कुनै कानुनी सल्लाह दिन सक्दिनँ। केवल मेरो विचार साझा गर्ने हो भने– मिल्दैन, मालिकले एचआरए रणनीति प्रयोग गरी कर फाइल गर्दा कर लाभ लिन सक्दैनन्।
भिडियो …